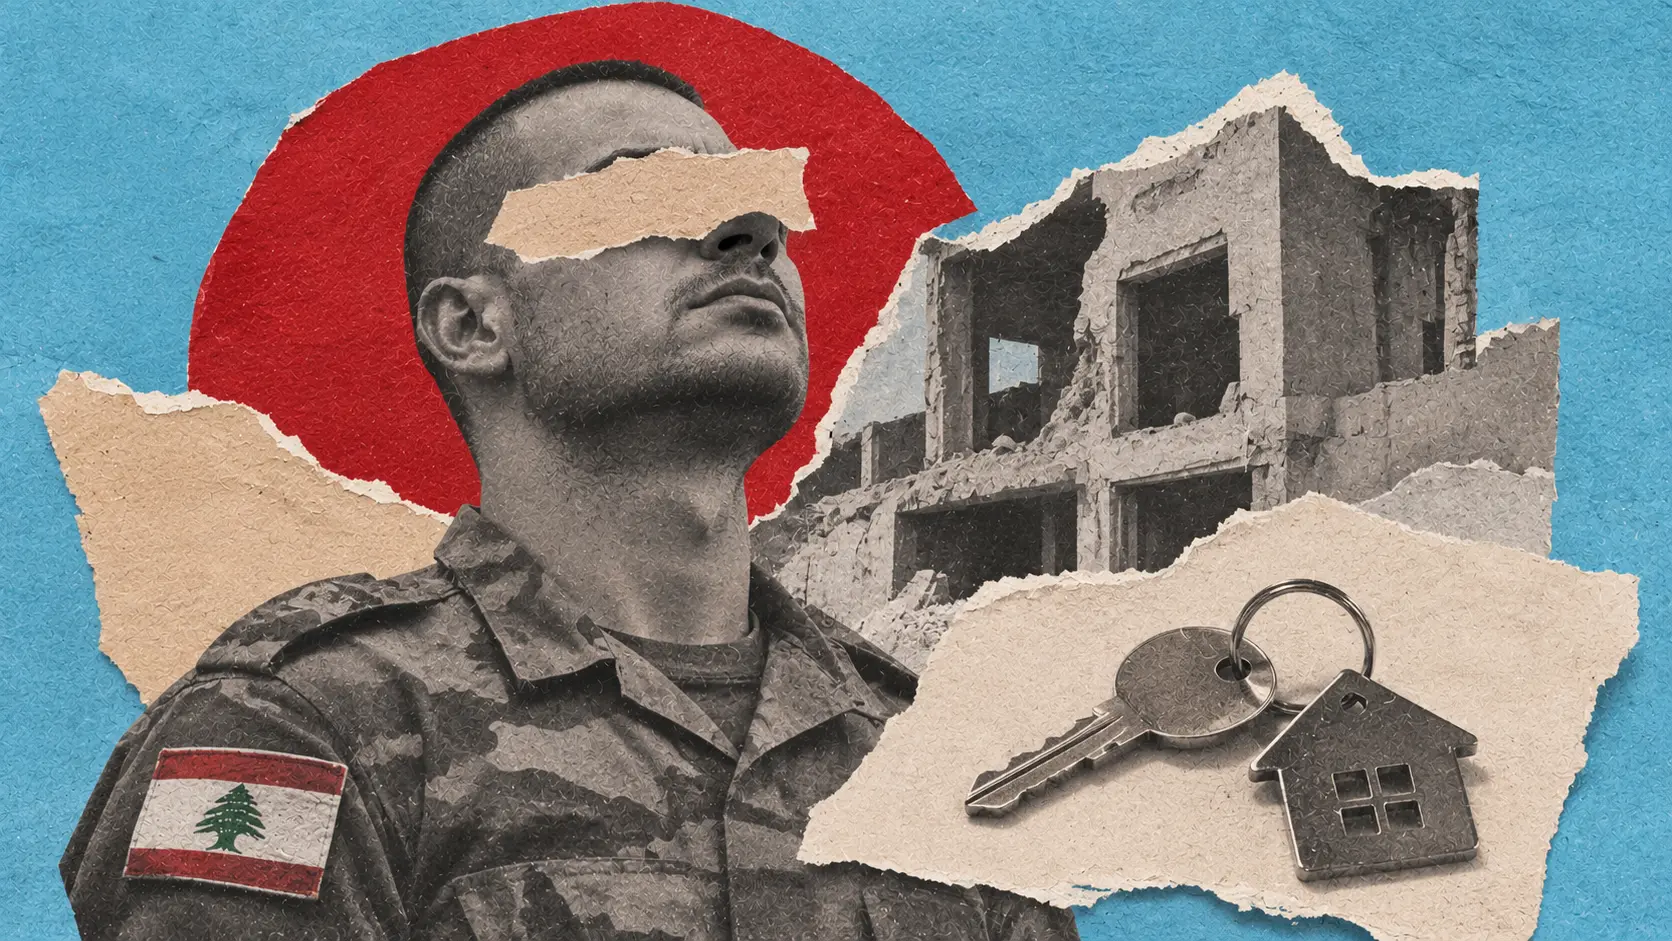
في النبطية، خسر حسن، العسكري في الجيش اللبناني، المنزل الذي اشتراه بقرض سكني ليؤمّن الاستقرار لعائلته. لكن خسارة المنزل لم تُنهِ التزاماته المالية. فبينما يواصل تسديد أقساط القرض، اضطر إلى استئجار منزل آخر لإيواء أسرته، ليجد نفسه أمام عبء سكني مزدوج: يدفع ثمن منزل لم يعد يستطيع العيش فيه، وإيجار منزل بات الملاذ المتاح لعائلته. قصة حسن تكشف وجهاً من أزمة النزوح في لبنان لا يظهر في إحصاءات الدمار، وتطرح سؤالاً عن مصير القروض السكنية للبيوت التي دمّرتها الحرب، وحدود مسؤولية الدولة والمصارف ومؤسسات الإسكان تجاه أصحابها.
بيت لم يعد موجوداً… وقرض لم ينتهِ
هناك خسائر لا تنتهي عند لحظة وقوعها. قد يُدمّر المنزل في لحظات، لكن الالتزامات المالية التي تراكمت لشرائه تبقى قائمة لسنوات.
بالنسبة إلى حسن، وهو عسكري في الجيش اللبناني، لم يكن منزله في النبطية مجرد عقار أو استثمار مالي. كان مشروع استقرار لعائلته، وسقفاً اختار أن يتحمل في سبيله التزاماً طويل الأمد عبر قرض سكني.
لكن الحرب غيّرت كل شيء.
خسر حسن منزله في النبطية خلال الحرب، واضطر إلى استئجار منزل آخر ليؤمّن مأوى لعائلته. ومع ذلك، بقي القرض السكني الذي حصل عليه قائماً، وبقيت الأقساط المستحقة جزءاً من التزاماته الشهرية.
وهكذا، أصبح حسن أمام معادلة يصعب استيعابها: يدفع ثمن منزل خسره، ويدفع في الوقت نفسه إيجار منزل آخر يحتاج إليه كي تستمر حياة عائلته.
لا يتعلق الأمر هنا بترف الاستقرار أو الرغبة في امتلاك عقار ثانٍ. بل بمسكن فقد صاحبه القدرة على استخدامه بفعل الحرب، من دون أن يتحرر من الدين الذي ترتب عليه لشرائه.
هذه الحالة تفتح باباً على واحدة من القضايا الأقل حضوراً في النقاش حول إعادة الإعمار: ماذا يحدث عندما يُدمّر المنزل المموّل بقرض مصرفي، بينما تبقى الدفعات المستحقة على صاحبه؟
حسن… عسكري يحمل مسؤولية وطن ومسؤولية عائلة
تكمن إحدى المفارقات في قصة حسن في أنه يخدم في الجيش اللبناني، المؤسسة المكلفة بحماية البلاد وأمنها، بينما يواجه في حياته الخاصة تبعات فقدان منزله.
فخدمته العسكرية لا تعفيه من المسؤوليات العائلية، ولا تلغي حاجته إلى تأمين السكن، ولا توقف الالتزامات المالية التي تعاقد عليها قبل وقوع الضرر.
يتقاضى حسن دخله من عمله العسكري، لكنه بات مطالباً بتوزيعه بين التزامات لم تكن مجتمعة بهذه الصورة عندما اشترى منزله.
فقرض الإسكان كان مخصصاً لتمويل ملكية منزل يفترض أن يستفيد منه طوال سنوات السداد. أما الإيجار الحالي فهو نفقة إضافية فرضتها الحاجة إلى إيجاد مأوى بديل بعد خسارة المسكن.
وهنا لا تُقاس الأزمة بحجم الراتب وحده، بل بما يُطلب من هذا الراتب تغطيته.
فإلى جانب القرض والإيجار، تبقى نفقات الغذاء والكهرباء والمياه والنقل والصحة وسائر احتياجات الأسرة.
ولم تتوافر في المعلومات المقدمة عن حسن تفاصيل قيمة القسط الشهري أو بدل الإيجار، ولذلك لا يمكن تحديد النسبة التي يستهلكها العبء السكني من دخله.
لكن جوهر المشكلة واضح حتى من دون هذه الأرقام: حسن لم يعد يدفع مقابل مسكن واحد، بل يتحمل التزامين مرتبطين بحاجته الأساسية إلى السكن.
وهذه ليست مسألة حسابية فقط، بل قضية تمسّ الاستقرار المالي والاجتماعي لعائلة فقدت منزلها، ووجدت نفسها مطالبة بالاستمرار في دفع ثمنه.
النبطية… حين يصبح فقدان المنزل بداية أزمة جديدة
لم تكن النبطية بمنأى عن الدمار الذي خلّفته العمليات العسكرية الإسرائيلية في جنوب لبنان.
فقد تعرضت المدينة ومناطق واسعة من المحافظة لأضرار طالت المنازل والمرافق العامة والبنية التحتية، ودفعت أعداداً كبيرة من السكان إلى النزوح.
ووفق بيانات المنظمة الدولية للهجرة الصادرة في الأول من تشرين الأول 2026، كان 329,686 شخصاً لا يزالون نازحين داخلياً في لبنان حتى 29 أيلول من العام نفسه.
في المقابل، سجّلت المنظمة 877,203 أشخاص بدأوا العودة إلى مناطقهم الأصلية.
لكن وراء هذه الأرقام واقعاً أكثر تعقيداً.
فبعض العائدين وجدوا منازلهم متضررة، وآخرون واجهوا غياب الخدمات الأساسية، بينما بقيت عائلات غير قادرة على العودة بسبب الدمار أو المخاطر الأمنية أو تعذر توفير سكن مناسب.
وأظهرت البيانات أيضاً أن 315,409 نازحين كانوا يقيمون خارج مراكز الإيواء الجماعية.
وهذا يعني أن القسم الأكبر من النازحين لم يكن موجوداً في مراكز الإيواء الرسمية، بل ضمن ترتيبات سكنية أخرى، شملت الاستئجار والإقامة لدى الأقارب والأصدقاء وأشكالاً مختلفة من السكن المؤقت.
وفي مثل هذا الواقع، تتخذ قصة حسن معناها الأوسع.
فهو ليس أمام خيار بسيط بين العودة والبقاء بعيداً عن منزله، بل أمام خسارة سكنية ترتبط بالتزام مالي مستمر، وحاجة عائلية عاجلة إلى الاستقرار.
قرض الإسكان… هل يسقط الدين إذا دُمّر المنزل؟
هذا هو السؤال المركزي الذي تطرحه حالة حسن.
فالقرض السكني يقوم عادة على اتفاق بين المقترض والجهة المموّلة، يتضمن مبلغ التمويل ومدة السداد والفوائد أو الرسوم وشروط الضمان.
وفي الظروف الطبيعية، يسدّد المقترض الأقساط مقابل امتلاك العقار والانتفاع به.
لكن ماذا يحدث عندما يتعرض العقار للتدمير بسبب الحرب؟
من الناحية التعاقدية، لا يؤدي تدمير المنزل تلقائياً إلى سقوط القرض في جميع الحالات. إذ تتوقف حقوق الطرفين والتزاماتهما على عقد التمويل، وطبيعة الضمانات، والتغطية التأمينية إن وجدت، وأي إجراءات استثنائية تقرها الجهات المختصة.
وهذا يعني أن خسارة المنزل واستمرار الدين قد يجتمعان في الحالة نفسها، كما حدث مع حسن وفق المعلومات المتاحة عن وضعه.
لكن استمرار الالتزام القانوني لا يلغي السؤال الاجتماعي المتعلق بعدالة توزيع الخسارة.
فهل يُعقل أن يتحمل صاحب المنزل وحده الأثر المالي الكامل لدمار لم يتسبب به؟ وما حدود مسؤولية الجهات الممولة في تقديم تسهيلات استثنائية للمتضررين؟ وهل يمكن وضع آليات لإعادة جدولة القروض أو تعليق بعض الدفعات خلال فترة النزوح وإعادة الإعمار؟
هذه الأسئلة لا تعني أن كل قرض يجب إلغاؤه بصورة تلقائية، لكنها تستدعي البحث في حلول تراعي حق الدائن وواقع المقترض الذي فقد المسكن المموّل.
كما تتطلب التمييز بين القروض الممنوحة عبر جهات وبرامج إسكانية مختلفة، لأن الشروط والضمانات ليست بالضرورة واحدة.
والقضية الأهم هي ألا يُترك المتضرر وحيداً أمام التزامات مالية استثنائية من دون إطار واضح لمعالجة حالته.
يدفع مرتين… والراتب واحد
لعل العبء الأكبر الذي يواجهه حسن هو اجتماع التزامين شهريين في وقت واحد.
فقبل الحرب، كان قرض الإسكان جزءاً من التخطيط المالي للعائلة. أما بعد فقدان المنزل، فقد أضيف إليه بدل الإيجار، من دون أن يترافق ذلك بالضرورة مع زيادة مقابلة في الدخل.
وهنا يظهر الفرق بين امتلاك منزل بصورة قانونية والقدرة الفعلية على الاستفادة منه.
فحسن مرتبط مالياً بعقار لم يعد صالحاً للسكن، لكنه يحتاج في الوقت نفسه إلى سقف آخر يحمي أسرته.
وإذا استمر هذا الوضع أشهراً أو سنوات، فإن كلفته التراكمية قد تصبح مرهقة، خصوصاً إذا اضطرت الأسرة إلى تقليص الإنفاق على احتياجات أخرى لتلبية الدفعات السكنية.
وقد تواجه عائلات في ظروف مشابهة خيارات صعبة: الاستمرار في الاستئجار، أو الانتقال إلى مسكن أقل كلفة، أو الاعتماد على مساعدة الأقارب، أو العودة إلى منزل متضرر إذا سمحت ظروفه بذلك.
ولا يجوز افتراض أن كل من يعود إلى منزله قد استعاد الاستقرار.
ففي تقرير نشرته الأمم المتحدة في 9 تشرين الأول 2026، أظهرت المشاورات مع السلطات المحلية في الجنوب أن بعض العائلات تعود بسبب الضغط المتزايد للإيجارات، لا لأن جميع شروط الحياة الطبيعية أصبحت متوافرة.
وفي زوطر الغربية، على سبيل المثال، أفادت الأمم المتحدة بأن نحو 90 عائلة فقط من أصل 500 عادت إلى البلدة، في ظل انقطاع الكهرباء والاعتماد على نقل المياه بالشاحنات.
وهذا الواقع يوضح أن العودة قد تكون بداية مرحلة جديدة من الصعوبات، لا نهاية تلقائية للنزوح.
المشكلة التي لا تظهر في إحصاءات الدمار
عندما تُحصى خسائر الحرب، تتقدم عادة أعداد المنازل المدمرة والمتضررة، وكلفة إعادة البناء، وحجم الأضرار في الطرق والخدمات.
لكن هناك جانباً مالياً لا يظهر بالوضوح نفسه: الديون المرتبطة بالمنازل التي لم يعد أصحابها قادرين على استخدامها.
فليس كل منزل دُمّر كان مسدداً بالكامل.
قد يكون مالكه قد اشترى العقار بقرض طويل الأجل، أو لا يزال يسدّد جزءاً كبيراً من ثمنه، أو استخدم مدخراته للحصول على التمويل.
وعندما يتعرض هذا المنزل للدمار، لا تقتصر الخسارة على قيمته المادية، بل تمتد إلى السنوات المقبلة من الالتزامات.
فالتعويض عن الضرر العقاري، إذا توافر، لا يعالج بالضرورة جميع الأعباء المرتبطة بالقرض أو بالإيجار المدفوع خلال النزوح.
ولهذا تحتاج برامج إعادة الإعمار إلى النظر في الوضع المالي للأسر المتضررة، لا في حالة البناء وحدها.
ومن المهم هنا الإشارة إلى أنه لا تتوافر في المصادر المستخدمة في هذه المقالة إحصاءات وطنية حديثة تحدد عدد أصحاب القروض السكنية الذين فقدوا منازلهم خلال الحرب وما زالوا يسددون أقساطها.
وهذا الغياب يجعل من الصعب قياس حجم المشكلة بصورة شاملة، لكنه لا يقلل من أهمية البحث فيها.
فقصة حسن تكشف ثغرة تستحق أن تتحول إلى سؤال مؤسساتي واضح: كم عائلة لبنانية تسدد اليوم ديوناً عن منازل لم تعد قابلة للسكن؟
التعويض وحده قد لا يكون كافياً
غالباً ما يتركز الحديث عن إعادة الإعمار على تكلفة إصلاح المنازل أو إعادة بنائها.
لكن استعادة الاستقرار السكني لا تتحقق بمجرد تأمين الأموال اللازمة لترميم الجدران.
فالأسرة قد تحتاج إلى دعم الإيجار طوال فترة إعادة البناء، وإلى إعادة تأهيل الخدمات المحيطة بالمنزل، وإلى تسوية التزاماتها المالية السابقة.
وفي حالة حسن، يبرز سؤال إضافي: إذا حصل على تعويض لإعادة بناء منزله، فكيف ستُعالج الأقساط التي يستمر بدفعها خلال فترة عدم الانتفاع بالعقار؟ وهل يستطيع تحمل كلفة الإيجار والقرض إلى حين إنجاز الأعمال؟
إنها مسائل تتطلب قواعد واضحة تضمن عدم وقوع الأسر المتضررة في حلقة طويلة من الالتزامات المتراكمة.
وقد تشمل الحلول الممكنة، بحسب كل حالة وإطارها القانوني، إعادة جدولة القروض، أو منح فترات سماح، أو دراسة تغطية الأضرار تأمينياً، أو تقديم مساعدات إيجار مؤقتة للمتضررين.
لكن هذه خيارات تحتاج إلى قرارات وتمويل وآليات تنفيذ، ولا يجوز تقديمها بوصفها حقوقاً أو تدابير مطبقة تلقائياً من دون التحقق من شروطها القانونية.
من يحمي المتضرر من الدين بعد الدمار؟
تفتح قصة حسن باباً لمسؤولية مشتركة بين جهات عدة.
فالجهة المانحة للقرض معنية بتوضيح حقوق المقترض وإمكانات إعادة الجدولة والتسهيلات المتاحة في حالات الضرر الحربي.
والمؤسسات الرسمية المعنية بالإسكان وإعادة الإعمار مطالبة بتحديد العلاقة بين التعويضات والقروض القائمة، بما يمنع ترك الأسر أمام إجراءات متناقضة أو غامضة.
أما الجهات المختصة بالرقابة والسياسات المالية، فيقع عليها دور في دراسة حجم المشكلة وإمكان وضع ترتيبات استثنائية للمتضررين، ضمن إطار قانوني واضح.
ولا تقل أهمية جمع البيانات عن أهمية المساعدات نفسها.
فمن دون معرفة عدد المنازل الممولة بقروض والتي تعرضت للتدمير، وقيم الالتزامات المتبقية، وطبيعة العقود، يصعب تصميم سياسة عادلة وواقعية.
كما ينبغي الانتباه إلى اختلاف قدرة الأسر على التحمل.
فمن يمتلك دخلاً إضافياً أو مدخرات قد يستطيع مواجهة الأزمة لفترة معينة، بينما قد يتعرض صاحب الدخل المحدود إلى تعثر مالي سريع نتيجة اجتماع الإيجار والقرض.
وتبرز هنا الحاجة إلى آليات تتعامل مع الخسائر وفق معايير شفافة، لا وفق قدرة المتضرر على الوصول إلى أصحاب القرار أو الحصول على استثناءات فردية.
العودة إلى النبطية… هل يكفي بناء البيت من جديد؟
بالنسبة إلى عائلة حسن، لا يقتصر معنى العودة على استعادة الجدران التي فقدتها.
فالمنزل يحتاج إلى أن يصبح صالحاً للسكن، وأن تتوافر في محيطه الخدمات الضرورية، وأن تستطيع الأسرة تحمّل تكاليف الانتقال والاستقرار مجدداً.
وفي الوقت نفسه، لا تزال الالتزامات المالية المتراكمة خلال النزوح بحاجة إلى معالجة.
وهذه النقطة تميّز التعافي الحقيقي عن مجرد العودة الجغرافية.
فقد يعود السكان إلى مناطقهم، لكنهم يواصلون دفع ثمن الحرب من دخولهم ومدخراتهم وقدرتهم على التخطيط للمستقبل.
وقد تتحول فترة النزوح إلى مرحلة من الديون الإضافية، تجعل إعادة بناء الحياة أكثر صعوبة حتى بعد إصلاح المنازل.
لهذا ينبغي أن تقاس نجاحات إعادة الإعمار بقدرة العائلات على استعادة الاستقرار السكني والاقتصادي معاً، لا بعدد الوحدات التي أعيد بناؤها فقط.
حكاية حسن… سؤال لكل المؤسسات المعنية
تضع حالة حسن أمام الجهات المسؤولة مجموعة من الأسئلة التي لا تزال تحتاج إلى إجابات واضحة.
ما مصير القروض السكنية المرتبطة بمنازل دُمّرت خلال الحرب؟ وهل تتوافر آلية موحدة لتحديد المقترضين المتضررين ودراسة حالاتهم؟ ومن يتحمل كلفة الاستمرار في دفع الإيجار والقرض خلال فترة إعادة الإعمار؟
وهل تشمل خطط التعويض الوضع المالي لأصحاب المنازل، أم تقتصر على تقييم الأضرار المادية التي لحقت بالعقارات؟
كما يبرز سؤال يتعلق بالعسكريين والموظفين ذوي الدخل المحدد: هل توجد ترتيبات مساعدة تراعي ظروف من فقدوا منازلهم ويواصلون الالتزام بقروض سكنية طويلة الأمد؟
طرح هذه الأسئلة لا يعني افتراض تقصير جهة بعينها قبل الحصول على ردودها، بل تحديد الجوانب التي يجب أن يشملها النقاش العام حول حماية المتضررين.
فقصة حسن ليست دليلاً إحصائياً على حجم المشكلة في لبنان، لكنها حالة إنسانية تكشف نوعاً من الأعباء التي ينبغي أن ترصدها السياسات السكنية وبرامج التعافي.
لا يكفي أن تعيدوا بناء المنزل!
خسر حسن منزله في النبطية، لكنه لم يخسر مسؤولياته تجاه عائلته، ولم تنتهِ التزاماته المرتبطة بقرض الإسكان.
وفي انتظار استعادة سكن مستقر، يواصل تحمل عبء مالي مزدوج، بين قسط منزل فقد القدرة على استخدامه وإيجار منزل آخر يؤوي أسرته.
وتكشف قصته أن الخسائر التي تتركها الحرب لا تقف عند الأبنية المدمرة، بل تمتد إلى العقود والديون والقرارات التي تضطر العائلات إلى اتخاذها كي تواصل حياتها.
فإعادة الإعمار لا ينبغي أن تُختزل في صبّ الإسمنت ورفع الجدران. إنها أيضاً استعادة القدرة على العيش من دون أعباء استثنائية فرضتها الحرب.
حسن لا يطلب منزلاً إضافياً. إنه يواجه التزاماً مالياً عن منزله الذي خسره، بينما يدفع في الوقت نفسه كلفة السقف الذي يحمي عائلته اليوم.
وهنا تكمن القضية التي تستحق أن توضع أمام الجهات المعنية: كيف يمكن الحديث عن عودة مستقرة إذا كانت الأسرة ستقضي سنوات في تسديد كلفة مسكن لم تعد تستفيد منه، إلى جانب كلفة المسكن البديل؟
لقد خسر حسن منزله مرة واحدة في الحرب، لكنه يواصل دفع ثمن هذه الخسارة كل شهر.
فهل تستطيع الدولة والمؤسسات المعنية أن تجد حلاً للأسر التي لم تفقد جدران منازلها فحسب، بل بقيت أسيرة الديون المرتبطة بها؟